¿Alguna vez has vivido una caída fuerte de la bolsa con dinero invertido dentro? Piensa un momento en lo que sentiste. Y si no la has vivido: ¿qué crees que harías si un día abres la app del broker y tus ahorros valen un 30% menos que hace unos meses?
Te lo pregunto porque invertir en bolsa tiene dos caras. A 10, 15 o 20 años, puedes dar casi por seguro que sube. Pero por el camino siempre vienen crisis, y algunas muy fuertes. Mira:
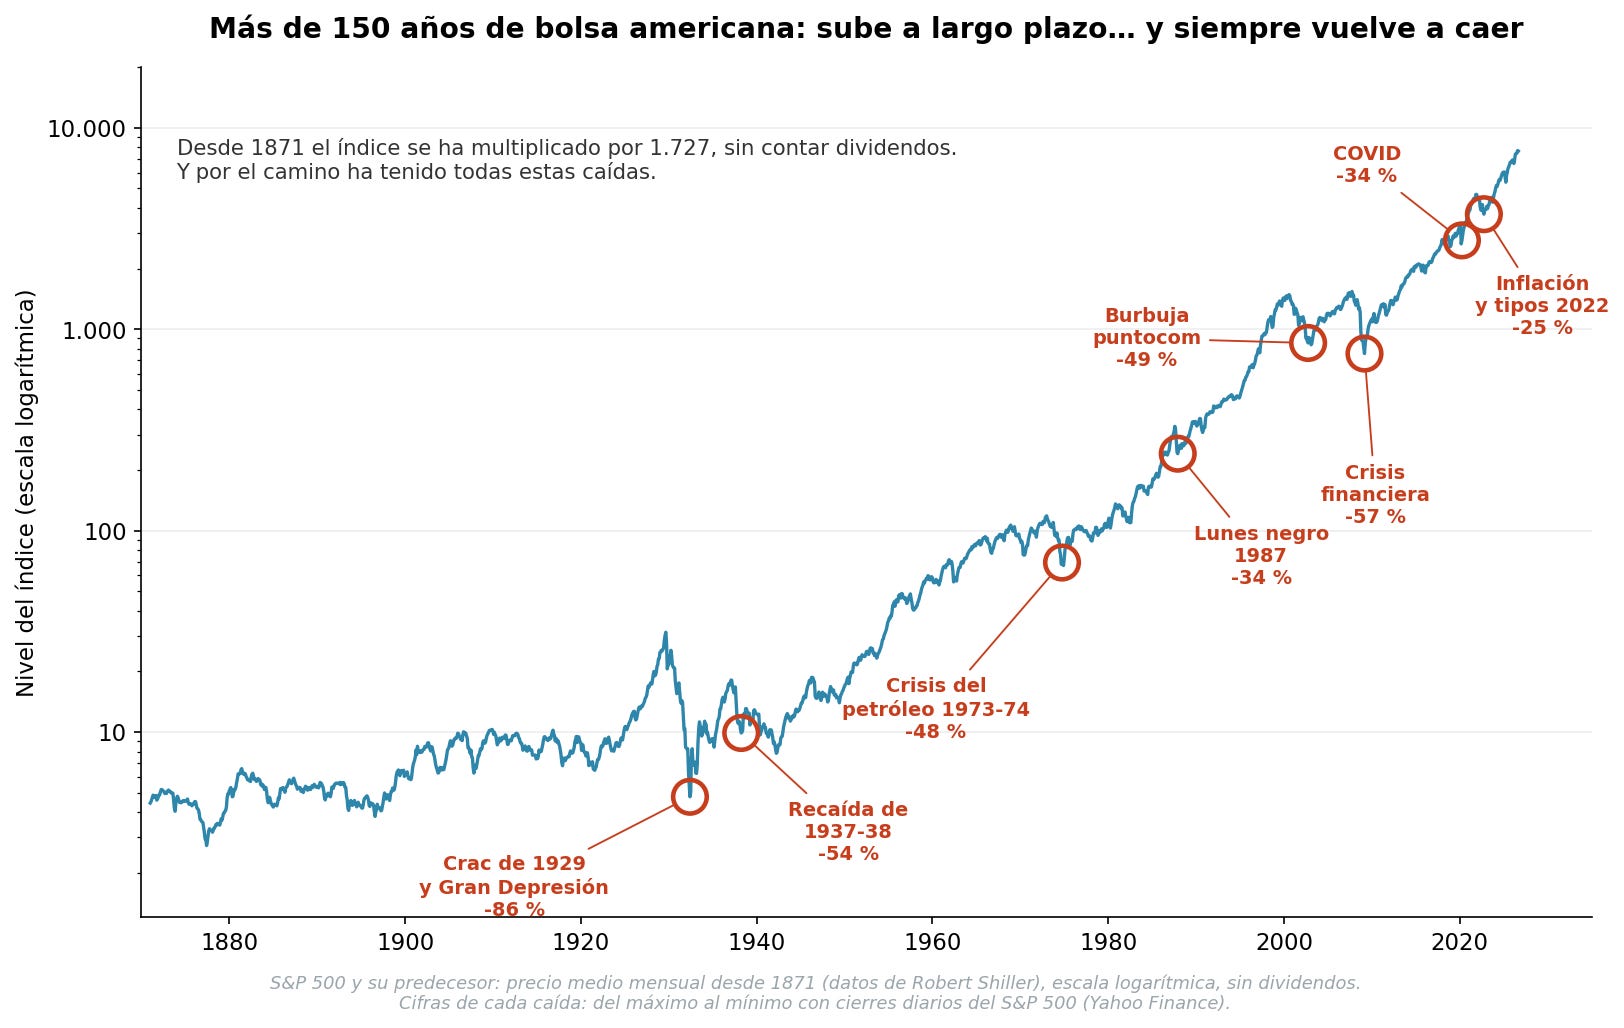
Con este gráfico delante se pueden apostar dos cosas. La primera: la bolsa sube a largo plazo, porque la economía crece, hay innovación y prosperidad, y las empresas valen más. La segunda: vas a vivir varias caídas fuertes por el camino. Casi siempre por una de tres causas: una burbuja en un sector (internet en el año 2000), la geopolítica (el embargo petrolero árabe de 1973 disparó la inflación y el S&P 500 cayó un 48%) o una crisis financiera que empieza fuera de la bolsa y acaba contagiándola (la de 2008).
Hay un patrón que me fascina: cada tecnología disruptiva trae primero un boom, luego una burbuja y luego un desplome. En los años 20 fueron la electricidad, el automóvil, la radio y la aviación, y aquella euforia acabó en el crac de 1929. En los 90 fueron internet y los móviles, y el Nasdaq perdió un 78% entre 2000 y 2002. Pero las empresas que sobrevivieron, las que de verdad entendían los mercados nuevos, crearon riqueza durante la década siguiente.
¿Será la inteligencia artificial la próxima de la lista: bonanza, burbuja, desplome y, después, una década de riqueza para quien sobreviva? NADIE lo sabe. Pero, como dice la frase que se atribuye a Mark Twain, la historia no se repite, pero rima.
Por eso conviene pensarlo ANTES. Yo he vivido varias crisis con la mayor parte de mis ahorros dentro, así que te cuento lo que sentí, lo que hice bien y lo que hice mal.
Las puntocom: la que vi desde fuera
Empecé a invertir en la bolsa americana en 2003, al final de la crisis de las puntocom. Era joven y tenía poco capital, así que la recuerdo más por lo que vi que por lo que perdí. Lo que vi fue a amigos mayores que yo que habían comprado en el pico y vendido en el valle. Quedaron tan quemados que cuando les contaba que estaba empezando a invertir me decían que estaba loco, que eso era un timo.
No les hice caso. Siempre he sido un poco testarudo, y en esto me sirvió. Seguí leyendo libros de inversión (sí, entonces había que leer libros, no había YouTube 😄) y comprando acciones, a veces ganando y a veces perdiendo, pero sin parar.
Crisis financiera de 2008: la que me dolió
Entre el suelo de octubre de 2002 y el máximo de octubre de 2007, el S&P 500 se duplicó. Era difícil equivocarse.
El problema estaba en la vivienda. En EEUU se daban hipotecas que parecían baratísimas a gente que no podía devolverlas, muchos se endeudaron hasta las cejas para comprar pisos y revenderlos rápido (el famoso flipping), y los precios subían sin parar. Hasta que la gente dejó de pagar y la burbuja reventó. Los bancos de medio mundo tenían en sus balances paquetes de esas hipotecas que de repente nadie sabía cuánto valían, cundió el pánico y en septiembre de 2008 quebró Lehman Brothers. Del máximo de octubre de 2007 al mínimo de marzo de 2009, el S&P 500 cayó un 57%.
¿Qué sentí yo? Tengo un Excel con mis rentabilidades desde 2003, y hasta 2007 no tuve ni un año en negativo. En 2008, ¡bum!: mi cartera cerró el año con un -30%, y en el peor momento, en marzo de 2009, llegó a estar un 40-50% por debajo de su máximo. Era la mayor parte de mis ahorros. Sentí lo que sentiría cualquiera en su sano juicio: pánico.
Un jefe que tuve decía que “el hombre es él y sus circunstancias” (la idea es de Ortega y Gasset): no reaccionas solo por lo que sabes, sino por el momento que vives. Y yo tuve suerte: me iba bien en el trabajo, ganaba bien y estaba soltero. Creo que estas circunstancias me ayudaron en ese momento.
Podía salir corriendo y liquidar lo que quedaba, o quedarme y ver si aprendía algo. Me quedé. Siendo sincero, creo que en parte fue por no dar mi brazo a torcer, porque otra vez aparecieron personas diciéndome que lo sacara todo, que el mundo se iba al carajo. Lo primero que hice fue... nada. Ni compré ni vendí.
Lo que hice bien: cuando el mercado ya llevaba más de un 15% de caída, compré más acciones de empresas que ya tenía y conocía desde hacía años. Todas sobrevivieron, mi precio medio bajó mucho, y buena parte de lo que gané la década siguiente salió de ahí.
Lo que hice mal, dos cosas:
No abrí posiciones nuevas. No vendí nada en pánico, pero tenía miedo y no me sentía cómodo comprando empresas nuevas. Me perdí a las ganadoras de la década siguiente.
Compré algunas acciones solo porque habían bajado. Habían caído un 10 o un 15% y me parecieron baratas, pero no calculé lo que valía la empresa. Estaban caras, y esas posiciones han rendido poco. La lección: que una acción baje un 10% en dos meses no significa que su nuevo precio sea razonable.
COVID: la que aproveché
De marzo de 2009 a febrero de 2020, el S&P 500 se multiplicó por cinco. Hasta que llegó el confinamiento: entre el 19 de febrero y el 23 de marzo de 2020 cayó un 34%, en poco más de un mes. Y cómo no iba a caer, si mucha gente pensaba que era el fin del mundo.
Esta vez tenía tres cosas a mi favor: tuve la suerte de que nadie en casa enfermó; encerrado, tenía tiempo para revisar mi cartera posición por posición; y tenía las lecciones de 2008, así que en lugar de comprar más de lo que ya tenía, analicé empresas nuevas.
Una de las que compré fue Shopify (SHOP). La seguía desde hacía tiempo, pero nunca la había visto a un precio razonable, y en pocas semanas cayó un 41%. Mi razonamiento fue simple: Shopify se estaba convirtiendo en la plataforma de comercio electrónico de pymes y marcas que no querían montar su propia tienda online. Si el confinamiento se alargaba, la gente seguiría comprando, pero desde casa. Y si llegaba la vacuna, muchos se quedarían comprando online por costumbre.
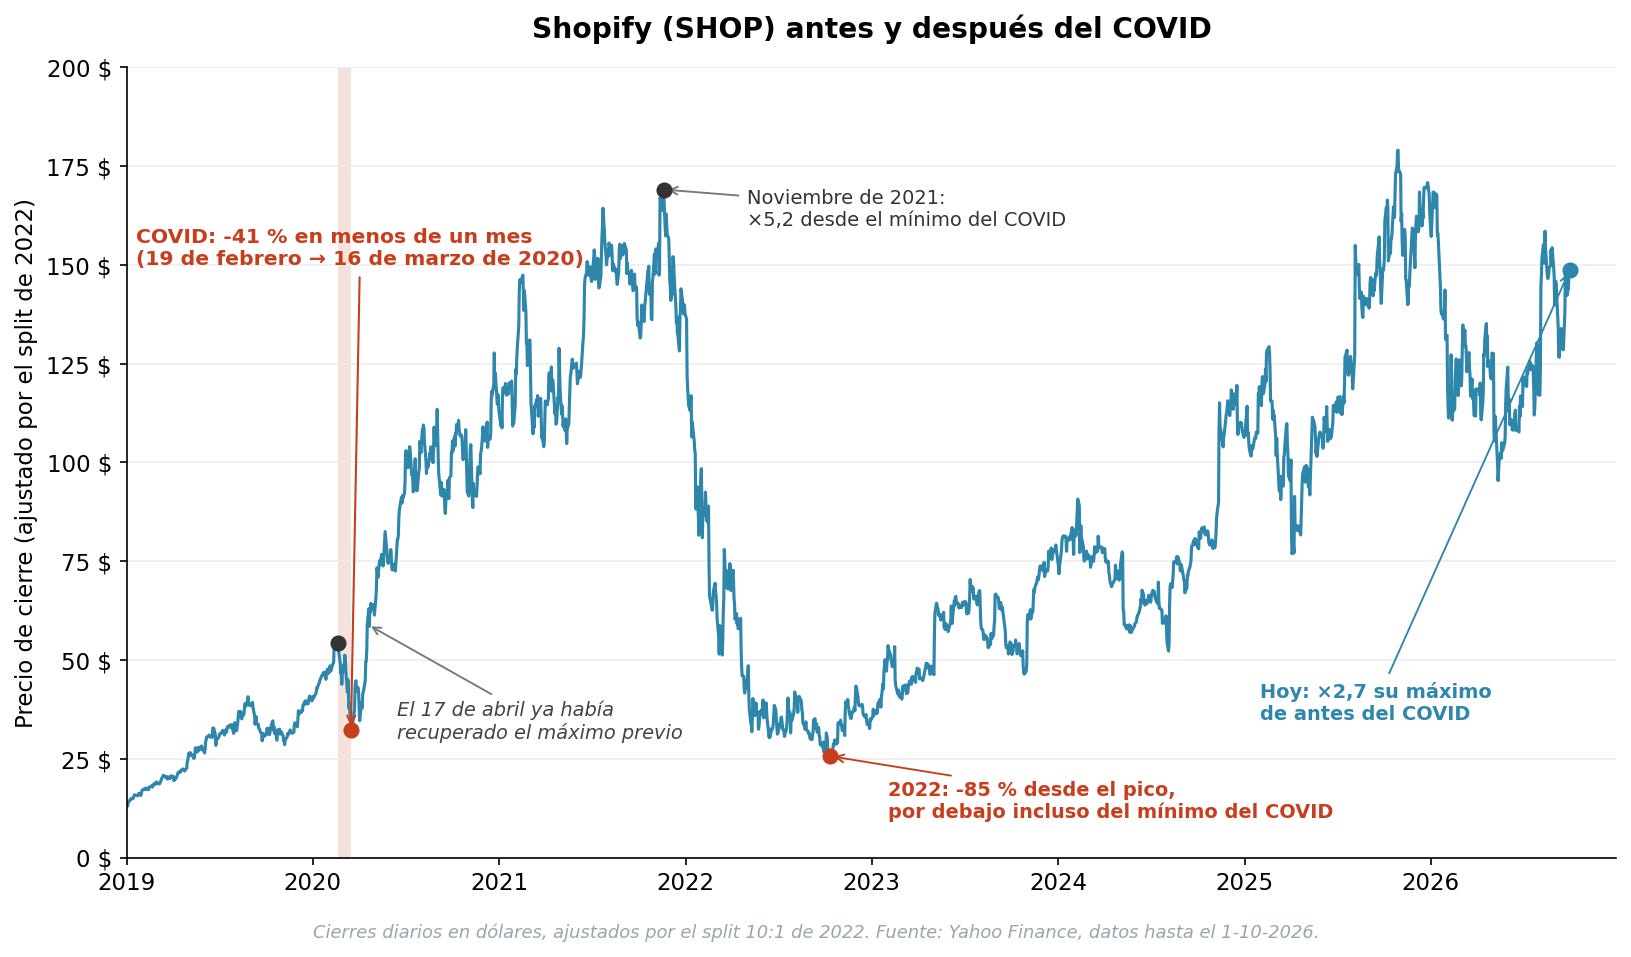
No me gusta dármelas de pitoniso, pero creo que el tiempo me ha dado la razón. Y para ser justos: después de multiplicarse por más de cinco, en 2022 cayó un 85%. Con las ganadoras también se pasa miedo.
¿Qué sentí? Miedo, como todo el mundo, y lo que más me preocupaba era la salud de mi familia, no mis finanzas. Pero me decía: “si se acaba el mundo, da igual que me equivoque comprando acciones; y si no se acaba, con que acierte en algunas decisiones, mi futuro mejorará mucho”. Lo escribo con todo el respeto por quienes perdieron la salud, el trabajo o algo peor. Doy gracias todos los días por haber salido de aquello ileso y con trabajo.
Lo que quiero que te lleves hoy:
La próxima crisis fuerte vendrá, y viviremos varias.
Quedarse fuera por miedo es el peor error: entonces es la inflación la que se come tus ahorros.
La preparación se hace ANTES: ahorrar, invertir y tener siempre capacidad de aportar más, sobre todo durante la crisis.
Bien gestionadas, las crisis son oportunidades.
El principal riesgo de una crisis no es la crisis: son tus emociones.
¿Y qué puedes hacer el lunes? Prepararte en frío. Comprueba que tienes tu fondo de emergencia, para que nadie te obligue a vender en el peor momento. Apunta dos o tres empresas que te gustaría tener si un día se ponen a buen precio. Y escribe en una línea qué harás cuando la bolsa caiga un 30%. Si no lo decides ahora, el día que pase decidirá el miedo.
“Conquer yourself, and you will conquer the world.”
¿Has vivido alguna caída fuerte con dinero dentro? ¿Qué hiciste? Y si no, ¿qué crees que harías? Contéstame y cuéntamelo: los leo y los respondo todos.
Transparencia: sobre Shopify (SHOP), la compré en 2020 y la tengo en cartera. No recibo ninguna compensación ni beneficio por mencionarla, no tengo relación con Shopify y aquí no hay enlaces de afiliado. No es una recomendación de compra: es lo que hice yo, con mis circunstancias y mis plazos, que no tienen por qué parecerse a los tuyos.
Nos vemos el próximo domingo.
Un abrazo,
Saúl
Este contenido tiene finalidad exclusivamente formativa e informativa y no constituye asesoramiento financiero ni recomendación personalizada de inversión. El autor no está registrado como asesor financiero ante la CNMV. Invertir conlleva riesgo de pérdida del capital. Cuando mencione un valor concreto, indicaré si lo tengo en cartera.