Llevo veinticinco años eligiendo una por una las empresas en las que invierto: leo cuentas, entiendo el negocio y busco a las ganadoras de la próxima década. Y me encanta — es de lo que va casi todo lo que escribo aquí.
Pero te debo una honestidad incómoda: eso lleva años de aprendizaje, y encima están las emociones, que siempre te pueden jugar una mala pasada. Respecto a las emociones, lo hago mejor que hace 25 años, pero soy humano y me he dejado llevar unas cuantas veces. Por el miedo, vendiendo lo que no había que vender como reacción a alguna mala noticia. Y por la avaricia, comprando con más ilusión que criterio. Quien te diga que esto no le pasa, o lleva poco tiempo invirtiendo, o no te está contando la verdad.
¿Y por qué te cuento esto? Porque hace cinco años llegué a una conclusión que me costó aceptar: si mi estrategia depende 100% de que yo tenga tiempo, conocimiento y control de emociones, los tres a la vez, tengo un problema de diseño.
Así que decidí agregar a mi estrategia de inversión algo más simple y bastante más aburrido: destinar una parte de lo que invierto cada mes a fondos indexados — en mi caso al S&P 500. Pero aclaro, no es que haya reemplazado elegir acciones individuales por invertir en fondos indexados, es que ahora hago ambas cosas. Y lo importante de todo esto es cómo ejecuto esta parte de mi estrategia, la he automatizado:
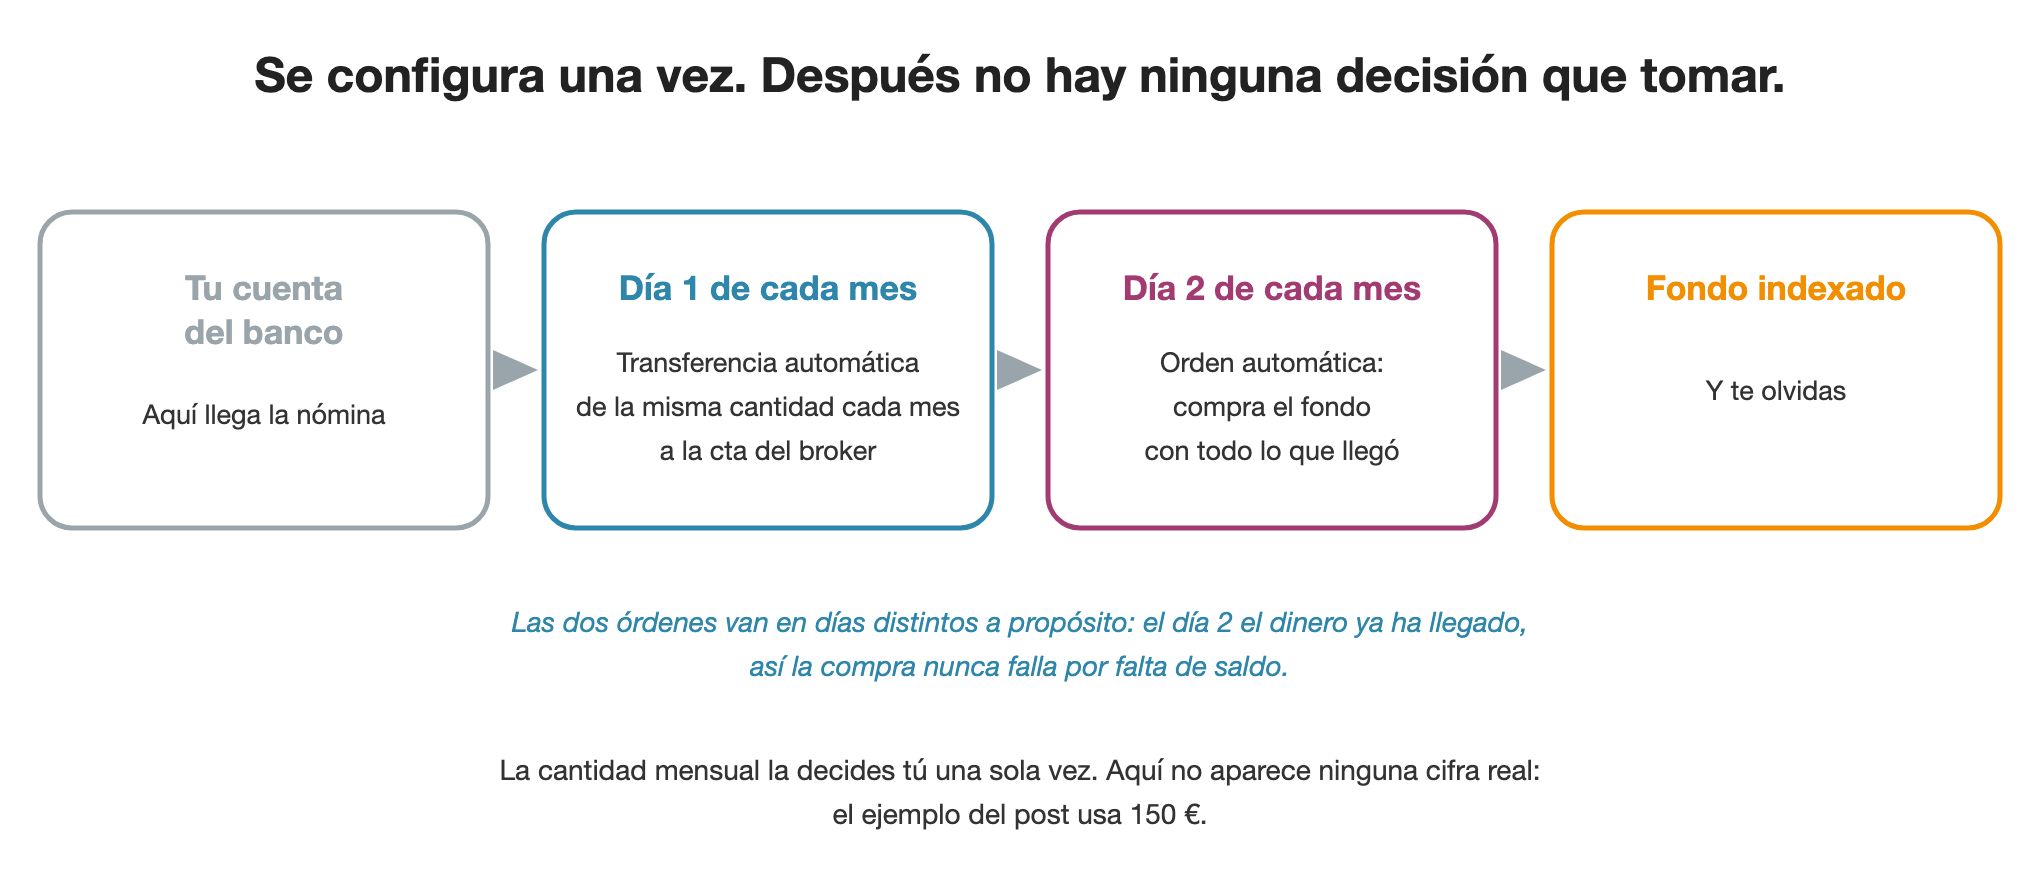
Decides una cantidad mensual que aguantes aunque venga un mes malo —digamos 150 €— y programas dos órdenes: el día 1 tu banco los transfiere al broker, el día 2 el broker los invierte enteros en el fondo.
Fíjate en los dos días distintos, porque es importante: el día 2 el dinero ya está ahí. Con las dos órdenes el mismo día, un retraso de unas horas en la transferencia te tumba la compra del mes por falta de saldo y se rompe la automatización. Un día de margen y ese problema desaparece para siempre.
Monté esto hace cinco años y lo he tocado dos veces, las dos para subir la aportación. El resto del tiempo me olvido de que existe.
Lo que te da, por orden de importancia real:
1. Te quita las emociones del medio. No es que las controles mejor: es que no se les pregunta. En 2022, con la bolsa cayendo mes tras mes, mi automatización siguió comprando sin consultarme — y mira si yo tenía opiniones aquel año. Esa es la diferencia entre tener disciplina y no necesitarla.
2. No tienes que crear el hábito, porque ya está creado. Y está medido: en un programa de ahorro automático de Richard Thaler —premio de Economía del Banco de Suecia, que es casi como un premio Nobel— y Shlomo Benartzi, los participantes pasaron de ahorrar un 3,5% de su sueldo a un 11,6% en 28 meses. Lo único que cambió fue quién decidía cada mes: nadie, porque el programa exigía automatizar el ahorro.
3. Ejecuta el dollar cost averaging. Aportando lo mismo cada mes, compras menos unidades del fondo cuando la bolsa sube y más unidades cuando la bolsa baja, así que tu coste medio acaba por debajo del precio medio del fondo durante el periodo. No es opinión, es aritmética.
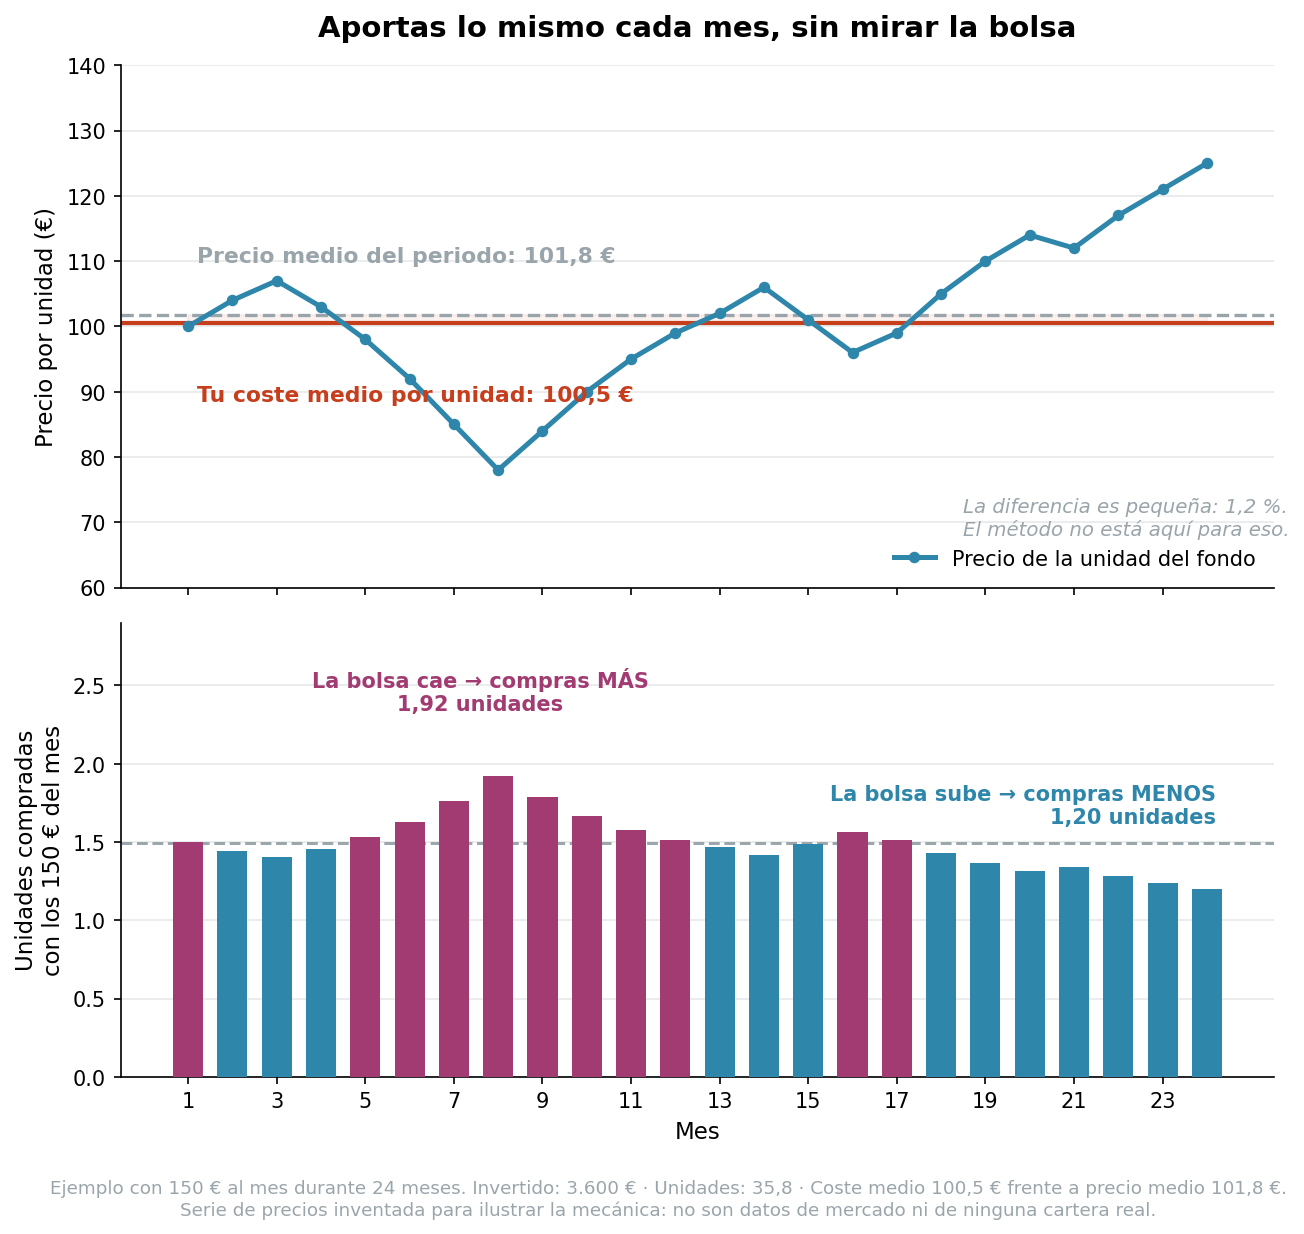
Y ahora lo que no te van a contar, porque prefiero eso a venderte humo: ese tercer beneficio es el más famoso y es el que menos importa — en el gráfico es un 1,2%. Y si tienes una cantidad grande ya ahorrada, repartirla sale peor que invertirla toda de golpe: Vanguard lo midió en tres países e invertir todo de golpe gana entre el 61,6% y el 73,7% de las veces, porque la bolsa en el largo plazo sube más de lo que baja. Yo hago esto porque no tengo una cantidad grande esperando: tengo una nómina, y me imagino que es la situación de la mayoría de inversionistas individuales.
Y aquí llega la pregunta buena, la que te tienes que estar haciendo:
Si este sistema funciona tan bien y no exige nada, ¿para qué elegir acciones una a una? ¿Por qué sigo haciéndolo yo?
Porque con el sistema automático no aprendes nada. Y en este caso no es una pega: es literalmente su virtud. Funciona porque no te pide pensar.
El otro camino, analizar y escoger acciones individuales, es al revés: es esfuerzo permanente, y por eso enseña. Analizar empresas te obliga a entender cómo funciona un negocio y qué separa a una empresa que dura de una que parece que dura pero que luego fracasa. Aprendes a leer unas cuentas y a ponerle precio a las cosas. Y eso vale tanto o más que la rentabilidad de la cartera, porque no se queda dentro de la cartera: te sirve para juzgar la empresa donde trabajas, tu hipoteca, tu sueldo y el negocio que tu cuñado te está proponiendo.
Así que hago las dos cosas, por razones distintas. Una me construye patrimonio sin exigirme tiempo ni esfuerzo adicional. La otra me desarrolla el criterio mientras me construye patrimonio.
La regla de oro: la mejor estrategia no es la que más rinde sobre el papel, es la que vas a seguir ejecutando dentro de siete años, un martes cualquiera, cuando estés cansado y la bolsa esté cayendo.
Si estás empezando, monta primero la estrategia aburrida: una cantidad pequeña, el fondo, y las dos órdenes programadas, todo automatizado, cero emociones de por medio. Media hora, una vez y luego te olvidas. Lo otro —aprender a elegir empresas— lo construyes encima durante los próximos veinte años, sin prisa y sin que tu patrimonio dependa de que aprendas rápido.
¿Tienes alguna parte de tus finanzas automatizada, o lo decides todo a mano cada mes? Contéstame y cuéntamelo: los leo y los respondo todos.
Transparencia: el fondo del que hablo es el Vanguard U.S. 500 Stock Index Fund EUR Acc (ISIN IE0032126645) y lo tengo en cartera. No recibo ninguna compensación ni beneficio por mencionarlo, no tengo relación con Vanguard y aquí no hay enlaces de afiliado. No es una recomendación de compra: es lo que uso yo, con mis circunstancias y mis plazos, que no tienen por qué parecerse a los tuyos.
Nos vemos el próximo domingo.
Un abrazo,
Saúl
Este contenido tiene finalidad exclusivamente formativa e informativa y no constituye asesoramiento financiero ni recomendación personalizada de inversión. El autor no está registrado como asesor financiero ante la CNMV. Invertir conlleva riesgo de pérdida del capital. Cuando mencione un valor concreto, indicaré si lo tengo en cartera.