Varios me habéis escrito estas semanas algo parecido. Que tenéis algo invertido —unas pocas acciones de empresas grandes, un fondo, un depósito— pero que no os metéis más porque no os sentís seguros analizando una empresa. Que os falta “un conocimiento sólido” para decidir.
Entiendo perfectamente. Y voy a decir algo que quizá no esperáis de alguien que lleva 25 años invirtiendo: yo tampoco compro con certeza. Nadie sabe qué va a pasar con una empresa en los próximos diez años. Lo que sí tengo es una forma ordenada de decidir. Son cuatro preguntas, siempre en el mismo orden, y una frase que escribo al final.
Hoy te las cuento con un ejemplo real: una empresa que compré este mismo año.
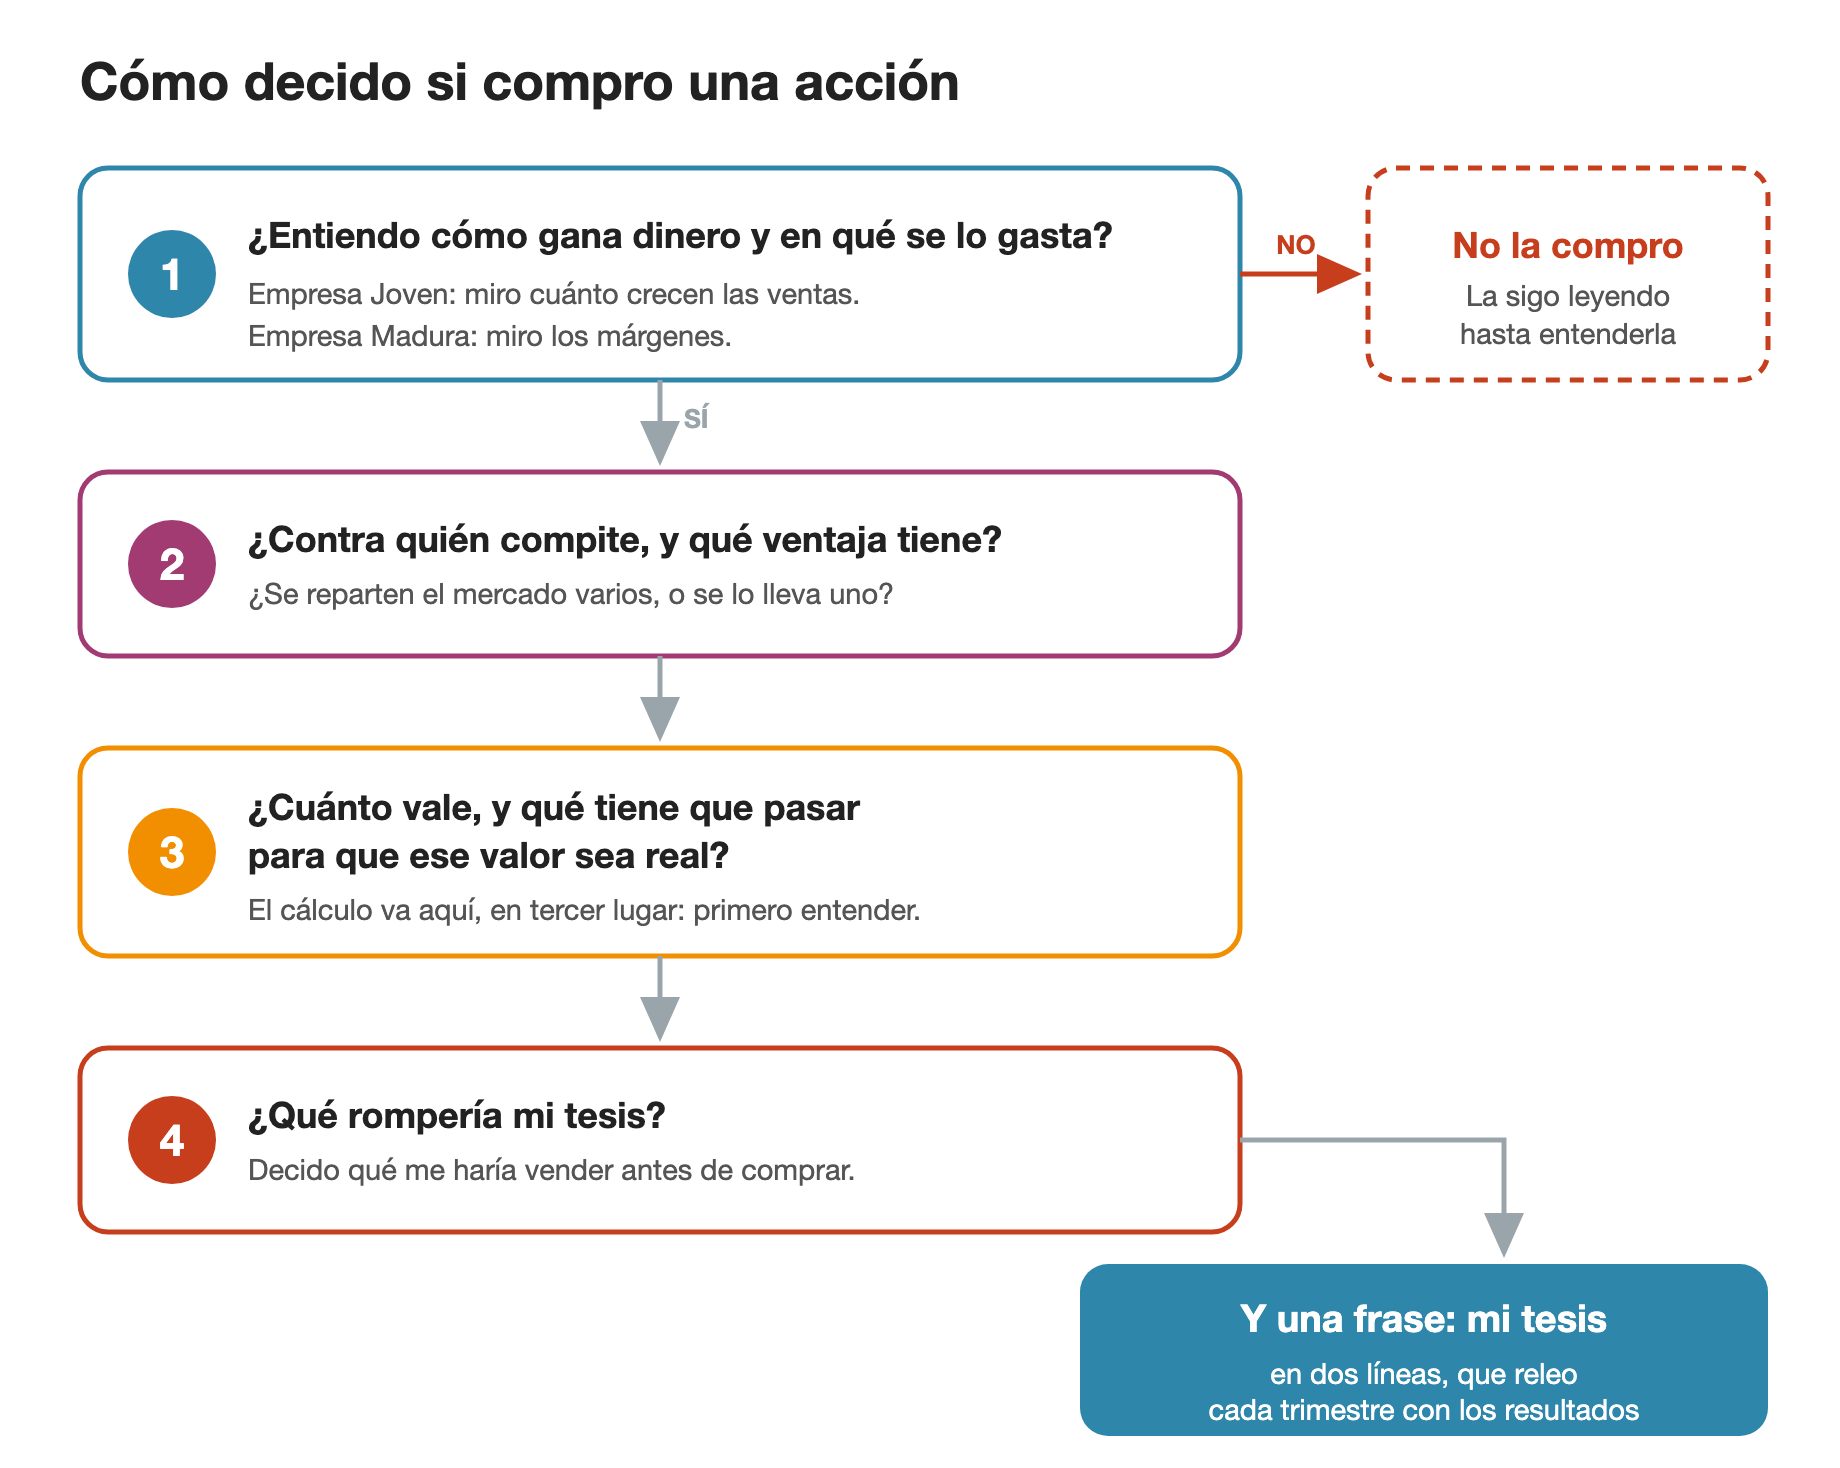
Primero las cuatro preguntas que me hago antes de comprar una acción:
1. ¿Entiendo cómo gana dinero la empresa, y en qué se lo gasta?
Esta pregunta puede matar todas las demás. Lo primero que hago es investigar de dónde viene cada euro que ingresa la empresa, cuánto gana y en qué se lo gasta, sobre todo si es en investigación y desarrollo para seguir creciendo.
Pero ojo, que lo que miro depende de la etapa en la que esté la empresa:
Si es una empresa joven, que está creando un mercado nuevo o revolucionando uno que ya existe, no tiene sentido mirar márgenes. Lo normal es que esté vendiendo cada vez más y, a la vez, perdiendo dinero, porque para crecer quema más de lo que genera. Ahí me fijo en dos cosas: si el mercado en el que se mueve tiene mucho recorrido, y a qué ritmo crecen las ventas (no las ganancias, que en esos primeros años espero que sean negativas).
Si es una empresa más madura, aunque todavía crezca, que ya es rentable. Ahí sí miro los márgenes, tiene que haber margen de ganancia y mientras mayor mejor.
Y si después de leer y analizar llego a la conclusión de que no entiendo cómo hace dinero, hasta ahí llega el análisis: no la compro. Si intuyo que puede ser un buen negocio, la dejo en mi lista de seguimiento y sigo leyendo sobre ella hasta entenderla. Mientras no la entienda, no la compro.
El ejemplo de hoy es Rocket Lab (RKLB), la empresa de lanzamientos espaciales en la que abrí posición este año. Es claramente del primer grupo: una empresa en plena expansión. Lo que me convenció es que está integrada verticalmente —fabrica cohetes, satélites y buena parte de sus componentes— para aprovechar el mercado espacial de punta a punta. Y sus ventas crecen a más del 50% anual.
2. ¿Contra quién compite, y qué tiene que no tengan los demás?
Entender el negocio no basta: hay que entender su mercado. Una vez sé cómo genera dinero, necesito saber contra quién compite y qué ventaja tiene sobre los demás.
La pregunta de fondo es si el mercado es lo bastante grande para que varios competidores fuertes se lo repartan, o si es de los que se lleva uno solo. Y luego, qué protege a esta empresa de que mañana llegue otro y haga lo mismo más barato.
A veces —pocas, porque son difíciles de encontrar— doy con empresas que tienen esa protección muy clara: porque a sus clientes les cuesta muchísimo cambiarse a la competencia, porque en la práctica son casi un monopolio o porque pueden subir precios sin perder clientes. Esas son las joyas.
3. ¿Cuánto vale, y qué tiene que pasar para que ese valor sea real?
Aquí entra el cálculo, pero va en tercer lugar, y no por casualidad.
La idea es sencilla, aunque la cuenta no lo sea tanto: una empresa vale hoy lo que vale el dinero que va a ganar en el futuro. Para calcularlo tienes que poner dos números de tu cosecha. El primero, cuánto crees que van a crecer sus ganancias en los próximos años, y eso sale de lo que has entendido en las preguntas 1 y 2. El segundo, qué rentabilidad le exiges a cambio del riesgo que corres. Cuanto más riesgo veo, más le exijo: un 7-8% a una empresa madura y estable, un 10-12% a una consolidada que todavía crece por encima de la media, y un 15% o más a una que está empezando.
La cuenta completa, con un ejemplo paso a paso, te la contaré con más detalle en un artículo más adelante. Pero lo importante no es la fórmula, y te lo voy a demostrar con mi error más caro.
Google salió a bolsa en 2004, cuando yo llevaba apenas un año invirtiendo. Hice mis cuentas y me salía cara. Y no es que pensara que fuera un mal negocio, sabía que era muy bueno. Lo que no veía era hasta dónde podía llegar. Todas esas herramientas gratuitas —gratuitas entre comillas, porque cuando algo parece gratis, lo más seguro es que el producto seas tú— llevaban a millones de personas al buscador. Google conocía a esa audiencia mejor que nadie, por sus datos, y podía venderles su atención y sus clics a los anunciantes. Como no entendía el valor de eso, el crecimiento que yo ponía en mi cálculo se quedaba corto. Y con un crecimiento corto, cualquier empresa sale cara.
Tardé cinco años en comprar. Pagué siete veces y media más que si hubiera comprado el día que salió a bolsa.
La fórmula no sustituye a entender el negocio. Solo le pone números a lo que ya has entendido… o a lo que te has creído.
Por eso, cuando ya tengo el valor, le doy la vuelta y me pregunto: ¿qué tiene que pasar para que ese valor sea correcto? ¿Cuánto tienen que crecer las ventas y los márgenes en los próximos cinco a diez años, y qué tiene que lograr la empresa para conseguirlo?
En Rocket Lab la respuesta tiene nombre: Neutron, su cohete nuevo. El que tienen ahora, Electron, pone en órbita unos 300 kilos de carga. Neutron está diseñado para llevar decenas de veces más. Para justificar el precio al que compré, Neutron tiene que volar. Y va con retraso: en enero de este año falló una prueba del tanque de la primera etapa y el primer lanzamiento se ha ido al último trimestre de 2026. Si sale bien, más vuelos y más carga podrían llevar las ventas más allá de lo que yo mismo calculé.
4. ¿Qué rompería mi tesis?
Antes de comprar, decido qué me haría vender.
Rocket Lab va a ser muy volátil durante los próximos años: es lo que toca con una empresa en plena expansión, y estoy dispuesto a aguantarlo. Mientras trimestre a trimestre vea que ejecutan bien —que Electron sigue lanzando a buen ritmo, con buena carga, buenos ingresos y buen margen, y que llegan buenas noticias de Neutron—, aguanto la posición. Incluso aprovecho las caídas para ampliar y bajar mi coste medio.
Lo contrario rompe la tesis. Si Neutron fracasa y no veo un plan alternativo, lo más probable es que venda, al precio que esté en ese momento.
Fíjate en que la pregunta no es “¿cuánto puede caer?”. Es “¿qué tiene que pasar en el negocio para que me haya equivocado?”. El precio se mueve por mil motivos; la tesis se rompe por uno concreto, y conviene saber cuál antes de comprar.
El paso final: la tesis en dos líneas
Esto no es una pregunta, es lo que hago cuando ya he decidido comprar: escribo mi tesis en no más de un párrafo. Si he contestado bien las cuatro preguntas, la frase sale sola. La de Rocket Lab, más o menos, dice así:
“He invertido en Rocket Lab porque está integrada verticalmente para aprovechar el mercado espacial y sus ventas crecen a más del 50% al año. Si sigue ejecutando bien con Electron, su cartera de pedidos crece y consigue poner a volar Neutron, mi valoración será razonable y la rentabilidad compensará el riesgo que estoy asumiendo.”
La guardo en mi registro de decisiones y la releo cada trimestre, cuando salen los resultados. Para eso no hace falta pagar nada: el resumen de resultados se lee gratis en Yahoo Finance, Google Finance o páginas similares. Y releerla es lo que me dice si sigo, si amplío o si vendo, mucho mejor que mirar la cotización.
Y no tienes que acertar en todas
Una última cosa, para el que sigue pensando que le falta seguridad. Estas preguntas no te garantizan acertar, te garantizan saber por qué compraste. Y luego está la red de seguridad: una cartera de unas 30 empresas, con las posiciones formadas poco a poco, por tramos. Con eso, equivocarte en alguna —que te va a pasar, como me ha pasado a mí— no es una tragedia. Con acertar en la mitad y dejar correr a las ganadoras, te puede ir muy bien.
No necesitas certeza para elegir una empresa. Necesitas saber qué preguntarte, y tener el valor de no comprar cuando no sabes la respuesta.
Hacerte estas cuatro preguntas con una empresa lleva una tarde. Con veinte, no hay tardes suficientes. El próximo domingo te cuento cómo lo resuelvo yo.
Mientras tanto, cuéntame: de las cuatro, ¿cuál te cuesta más responder? Contéstame a este correo. Los leo y los respondo todos.
Transparencia: tengo en cartera Rocket Lab (RKLB), en la que abrí posición en 2026, y Alphabet (GOOGL), la empresa de Google, que compré entre 2009 y 2016. No recibo ninguna compensación ni beneficio por mencionarlas, no tengo relación con ninguna de las dos y aquí no hay enlaces de afiliado. No es una recomendación de compra: son mis decisiones, con mis circunstancias y mis plazos, que no tienen por qué parecerse a los tuyos. Rocket Lab, además, es una empresa muy volátil y con mucho riesgo, y por eso le exijo tanto.
Nos vemos el próximo domingo.
Un abrazo,
Saúl
Este contenido tiene finalidad exclusivamente formativa e informativa y no constituye asesoramiento financiero ni recomendación personalizada de inversión. El autor no está registrado como asesor financiero ante la CNMV. Invertir conlleva riesgo de pérdida del capital. Cuando mencione un valor concreto, indicaré si lo tengo en cartera.